Zadośćuczynienie za doznaną krzywdę a podatek - kiedy trzeba go zapłacić

- Zadośćuczynienie za doznaną krzywdę a podatek - od czego zależy zwolnienie z PIT
- Wyrok sądu i ugoda sądowa - tu podatku nie ma
- Kiedy urząd skarbowy może zażądać podatku od zadośćuczynienia
- Odsetki od zadośćuczynienia a PIT - najczęstsza pułapka
- Ugoda z ubezpieczycielem - co podpisujesz i jak to wpływa na podatek
- Zadośćuczynienie w firmie - pułapki dla przedsiębiorcy
- Jak rozliczyć zadośćuczynienie w PIT i co zrobić, gdy urząd się odezwie
- Najczęstsze pytania
- Czy zadośćuczynienie za krzywdę jest zwolnione z podatku?
- Czy od zadośćuczynienia z wypadku komunikacyjnego trzeba zapłacić podatek?
- Czy odsetki od zadośćuczynienia są opodatkowane?
- Czy zadośćuczynienie z ugody pozasądowej jest zwolnione z PIT?
- Czy zadośćuczynienie dla pracownika za mobbing jest zwolnione z podatku?
- Kiedy urząd skarbowy może zakwestionować zwolnienie z zadośćuczynienia?
Zadośćuczynienie za doznaną krzywdę a podatek to temat, przy którym wiele osób łapie się za głowę. Odpowiedź jest krótka: co do zasady takie świadczenie jest zwolnione z PIT, jeśli wynika z wyroku sądu, ugody sądowej albo wprost z przepisów prawa. Wyjątki istnieją, a dotyczą najczęściej odsetek i świadczeń wypłacanych dobrowolnie, bez jasnej podstawy prawnej.
Zadośćuczynienie za doznaną krzywdę a podatek - od czego zależy zwolnienie z PIT
Podatek od zadośćuczynienia zależy od trzech rzeczy: podstawy wypłaty, charakteru świadczenia i tego, kto je wypłaca. W polskim prawie zwolnienie z PIT reguluje art. 21 ust. 1 ustawy o podatku dochodowym od osób fizycznych. Znajdziesz tam trzy przepisy, które najczęściej mają zastosowanie do zadośćuczynień.
Pierwszy to pkt 3. Zwalnia on odszkodowania i zadośćuczynienia, których wysokość lub zasady ustalania wynikają wprost z przepisów rangi ustawy albo aktów wykonawczych. Chodzi o sytuacje, w których prawo samo mówi, komu i za co należy się rekompensata. Przykład: zadośćuczynienie za naruszenie dóbr osobistych na podstawie art. 448 Kodeksu cywilnego.
Drugi to pkt 3a. Tu zwolnienie obejmuje zadośćuczynienie otrzymane na podstawie wyroku sądu albo ugody sądowej, i to do wysokości określonej w tym wyroku lub ugodzie. Ten przepis wprowadzono, żeby rozwiązać spory interpretacyjne wokół pkt 3. Jeśli masz prawomocny wyrok, sprawa jest prosta.
Trzeci to pkt 4, który dotyczy odszkodowań i zadośćuczynień z tytułu ubezpieczeń majątkowych i osobowych. Wypłata z polisy OC sprawcy wypadku zwykle wpada właśnie tutaj albo pod pkt 3.
Kluczowe jest jedno rozróżnienie. Zadośćuczynienie to rekompensata za cierpienie, ból, stres, uszczerbek na zdrowiu psychicznym, czyli szerzej Zadośćuczynienie za doznaną krzywdę i cierpienie fizyczne. Odszkodowanie naprawia szkodę majątkową. Nazwa w umowie nie decyduje o niczym. Liczy się rzeczywisty charakter świadczenia, a ten ocenia urząd skarbowy i, w razie sporu, sąd administracyjny.
Wyrok sądu i ugoda sądowa - tu podatku nie ma
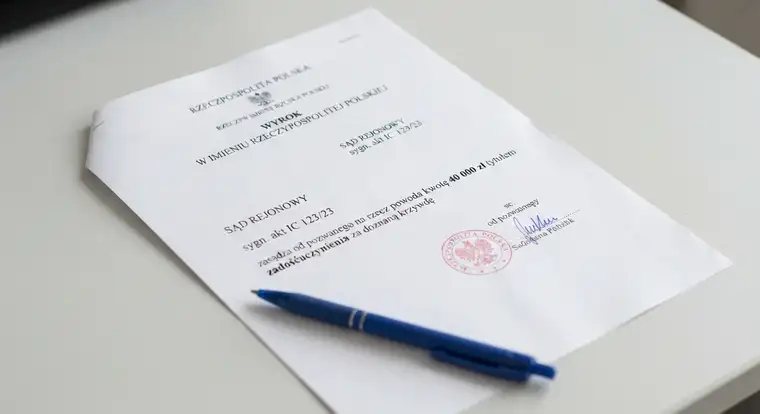
Sąd zasądził na Twoją rzecz 40 tys. zł zadośćuczynienia za błąd w sztuce lekarskiej. Nie dopisujesz tego do PIT. Zwolnienie z art. 21 ust. 1 pkt 3a obejmuje całą kwotę zasądzoną przez sąd w wyroku. To samo dotyczy ugody zawartej przed sądem, czyli takiej, którą sąd zatwierdził postanowieniem.
Uwaga na słowo „sądowa”. Ugoda podpisana u adwokata, u notariusza albo na spotkaniu z ubezpieczycielem, to ugoda pozasądowa. Ona nie korzysta automatycznie z pkt 3a. Wtedy zwolnienie może wynikać z pkt 3, jeśli wysokość świadczenia ma podstawę w ustawie. W praktyce bywa różnie.
Jeśli dopiero przygotowujesz sprawę, pomocny bywa Pozew o zadośćuczynienie za doznaną krzywdę wzór, ale samo zwolnienie zależy potem od wyroku lub ugody. Jeśli sprawa kończy się w sądzie, zwolnienie działa z mocy prawa i nie musisz składać żadnych wniosków. Nie wykazujesz przychodu, nie płacisz zaliczek. Ubezpieczyciel lub inny płatnik nie powinien też wystawić Ci PIT-8C z tej kwoty. Jeśli taki dokument przyjdzie, możesz go wyjaśnić bez paniki.
Jedna rzecz może zepsuć ten układ. Zasądzona kwota główna jest zwolniona, ale odsetki za opóźnienie w wypłacie już nie. O tym niżej, bo to najczęstsze źródło nieporozumień.
Kiedy urząd skarbowy może zażądać podatku od zadośćuczynienia
Nie każde świadczenie z etykietką „zadośćuczynienie” jest zwolnione. Urząd patrzy na treść, nie na nazwę. Oto sytuacje, w których fiskus realnie może upomnieć się o PIT.
- Kara umowna udająca zadośćuczynienie. Jeśli w umowie B2B zapiszesz, że za opóźnienie w dostawie kontrahent zapłaci Ci 10 tys. zł „zadośćuczynienia za krzywdę”, to nie jest zadośćuczynienie. Kara umowna to przychód opodatkowany, i to zwykle z działalności gospodarczej.
- Zadośćuczynienie wypłacone dobrowolnie, bez żadnej podstawy prawnej. Piszesz pozew, ale sprawca proponuje ugodę pozasądową. Wypłaca 30 tys. zł i znika. Tu zwolnienie jest dyskusyjne, bo brak wyroku i brak ugody sądowej. Część interpretacji uznaje takie wypłaty za zwolnione na podstawie art. 445 lub 448 KC, ale inne je kwestionują. Spór trafia do sądu administracyjnego.
- Świadczenie, które w rzeczywistości jest odszkodowaniem majątkowym albo rekompensatą za rozwiązanie umowy. Pracodawca może nazwać wypłatę z tytułu porozumienia stron „zadośćuczynieniem”, ale jeśli to w istocie odprawa, będzie opodatkowana jak przychód ze stosunku pracy.
- Świadczenie wypłacone przedsiębiorcy. Firma dostaje zadośćuczynienie za naruszenie dóbr osobistych i to zwykle jest zwolnione. Ale jeśli wypłata dotyczy utraconych korzyści albo zniszczonego sprzętu, mówimy o przychodzie z działalności.
Odsetki od zadośćuczynienia a PIT - najczęstsza pułapka
Kwota główna bywa zwolniona, a odsetki za opóźnienie już nie. Sądy administracyjne konsekwentnie stoją na stanowisku, że odsetki za zwłokę w wypłacie zadośćuczynienia są odrębnym przychodem i nie łapią się na zwolnienie z art. 21 ust. 1 pkt 3 ani pkt 3a. Przedmiotem zwolnienia jest samo zadośćuczynienie, nie jego uboczne należności.
Odsetki trafiają do przychodów z innych źródeł, o których mówi art. 20 ust. 1 ustawy o PIT. Rozliczasz je w skali podatkowej, czyli obecnie 12% do 120 tys. zł i 32% powyżej tego progu. Nie ma znaczenia, że są to odsetki od świadczenia zwolnionego. Liczy się ich własny charakter.
W praktyce ubezpieczyciel może wystawić Ci PIT-8C, jeśli wypłaci odsetki. Wtedy musisz wykazać kwotę w zeznaniu rocznym, PIT-37 albo PIT-36. Jeśli pracodawca wypłaci odsetki od zadośćuczynienia za mobbing, zrobi to w ramach przychodów ze stosunku pracy i rozliczy zaliczkę.
Jak tego uniknąć? Czasem da się wynegocjować z ubezpieczycielem, żeby wypłata nastąpiła szybko, bez odsetek. W sporze sądowym odsetki naliczają się od dnia wezwania do zapłaty. Im szybciej dostaniesz pieniądze, tym mniejsza kwota odsetek, a więc i mniejszy podatek.
Ugoda z ubezpieczycielem - co podpisujesz i jak to wpływa na podatek
Ubezpieczyciel proponuje 25 tys. zł i ugodę. Podpisujesz dokument z adnotacją „zadośćuczynienie za krzywdę i ból”. Co z podatkiem? Zależy od treści ugody i tego, na jakiej podstawie wypłacane są pieniądze.
Jeśli ugoda dotyczy roszczenia z ubezpieczenia OC, a więc z obowiązkowego ubezpieczenia posiadaczy pojazdów mechanicznych, zwolnienie wynika zwykle z art. 21 ust. 1 pkt 3. Wysokość i zasady ustalania zadośćuczynienia reguluje ustawa o ubezpieczeniach obowiązkowych oraz Kodeks cywilny. To wystarcza, żeby uznać świadczenie za zwolnione. To typowa sytuacja przy Zadośćuczynienie za doznaną krzywdę po wypadku samochodowym.
Gdy ugoda dotyczy ubezpieczenia na życie lub AC i wypłata jest zadośćuczynieniem, też zwykle działa zwolnienie z art. 21 ust. 1 pkt 4. Problem pojawia się, gdy ubezpieczyciel wypłaca świadczenie z umowy grupowej, którą pracodawca zawarł dla pracowników jako benefit. Wtedy część świadczeń może być opodatkowana.
Praktyczna rada: czytaj ugodę przed podpisem. Sprawdź, czy kwota jest nazwana zadośćuczynieniem, jaka podstawa prawna jest wskazana i czy ubezpieczyciel nie zastrzega, że wypłaca świadczenie z tytułu konkretnej umowy, którą może zakwestionować urząd. Dopisz, jeśli trzeba, klauzulę, że strony traktują kwotę jako zadośćuczynienie za krzywdę w rozumieniu art. 445 lub 448 KC. Taki zapis pomaga, choć nie przesądza sprawy.
Zadośćuczynienie w firmie - pułapki dla przedsiębiorcy
Prowadzisz działalność i dostajesz zadośćuczynienie. Tu trzeba pilnować, jak je zaksięgować i jak pokazać w podatkach.
Zadośćuczynienie za naruszenie dóbr osobistych firmy, na przykład za zniesławiający wpis w internecie albo nierzetelną opinię w Google, jest zwolnione z PIT. To świadczenie o charakterze niemajątkowym, przyznane za krzywdę. Zwolnienie działa tak samo jak u osoby prywatnej.
Kara umowna, nawet jeśli w pozwie nazwano ją zadośćuczynieniem, będzie przychodem z działalności gospodarczej. Wpływa do KPiR albo do ksiąg handlowych i zwiększa podstawę opodatkowania. Płacisz od niej PIT według wybranej formy: skala, liniowy 19% albo ryczałt, jeśli działalność objęta jest ryczałtem od przychodów ewidencjonowanych.
Odszkodowanie za szkodę w majątku firmy, na przykład zniszczony sprzęt albo utracone korzyści, też jest przychodem. Wyjątki dotyczą między innymi odszkodowań z ubezpieczeń majątkowych, które przy spełnieniu warunków ustawowych są zwolnione i jednocześnie nie pomniejszają kosztów.
Jeśli firma dostaje pieniądze z OC sprawcy za zniszczony samochód służbowy, to odszkodowanie majątkowe. Zadośćuczynienie dla wspólnika za stres i uszczerbek na zdrowiu po wypadku w drodze do klienta jest natomiast jego prywatnym przychodem, nie firmy.
Jak rozliczyć zadośćuczynienie w PIT i co zrobić, gdy urząd się odezwie
Gdy zadośćuczynienie jest zwolnione, nie robisz nic. Nie wykazujesz go w PIT-37 ani PIT-36, nie składasz żadnych załączników. Nie płacisz zaliczek w trakcie roku. Kwota po prostu zostaje w Twojej kieszeni.
Jeśli dostaniesz PIT-8C z kwotą odsetek od zadośćuczynienia, stosujesz inną procedurę. Odsetki wykazujesz jako przychód z innych źródeł. W zeznaniu rocznym wpisujesz kwotę z formularza i doliczasz ją do pozostałych dochodów, rozliczając według skali. Płatnik nie pobiera zaliczki, więc to Ty odpowiadasz za podatek.
Urząd skarbowy może wezwać Cię do wyjaśnienia, dlaczego nie rozliczyłeś zadośćuczynienia. Wtedy przygotowujesz dokumenty: odpis wyroku, ugodę, decyzję ubezpieczyciela, korespondencję ze sprawcą. Pokazujesz, że świadczenie ma charakter zadośćuczynienia i podstawę w przepisach.
Jeśli spór o interpretację się zaostrzy, możesz złożyć wniosek o interpretację indywidualną do Dyrektora Krajowej Informacji Skarbowej. Opłata wynosi 40 zł od jednego zdarzenia i 80 zł, gdy sprawa jest bardziej złożona. Interpretacja chroni Cię na przyszłość, choć nie blokuje urzędu, gdy stan faktyczny się zmieni.
Gdy urząd wyda decyzję wymiarową, przysługuje Ci odwołanie do izby administracji skarbowej, a potem skarga do wojewódzkiego sądu administracyjnego. Sądy często stają po stronie podatników w sprawach o zwolnienie zadośćuczynienia. Warto więc nie odpuszczać, jeśli masz mocne argumenty.
Najczęstsze pytania
Czy zadośćuczynienie za krzywdę jest zwolnione z podatku?
Tak, co do zasady jest zwolnione z PIT. Zwolnienie wynika z art. 21 ust. 1 pkt 3 lub 3a ustawy o podatku dochodowym od osób fizycznych. Kluczowe jest źródło wypłaty. Jeśli świadczenie jest zasądzone wyrokiem sądu, wynika z ugody sądowej albo z przepisów prawa, podatku nie płacisz. Wyjątkiem są odsetki za opóźnienie, które traktuje się osobno.
Czy od zadośćuczynienia z wypadku komunikacyjnego trzeba zapłacić podatek?
Nie płacisz PIT od kwoty głównej zadośćuczynienia z OC komunikacyjnego. Świadczenie jest zwolnione na podstawie art. 21 ust. 1 pkt 3 lub pkt 4 ustawy, bo wynika z ustawy o ubezpieczeniach obowiązkowych oraz Kodeksu cywilnego. Natomiast odsetki za opóźnienie w wypłacie są opodatkowane. Jeśli ubezpieczyciel wypłacił je razem z kwotą główną, wystawi PIT-8C.
Czy odsetki od zadośćuczynienia są opodatkowane?
Tak, odsetki za opóźnienie w wypłacie zadośćuczynienia są opodatkowane. Sądy administracyjne konsekwentnie odmawiają im zwolnienia, które obejmuje tylko samo zadośćuczynienie. Rozliczasz je jako przychód z innych źródeł według skali podatkowej: 12% do 120 tys. zł i 32% powyżej. Płatnik nie pobiera zaliczki, więc musisz sam wykazać kwotę w PIT-36 lub PIT-37.
Czy zadośćuczynienie z ugody pozasądowej jest zwolnione z PIT?
To zależy od podstawy wypłaty. Ugoda pozasądowa nie korzysta automatycznie ze zwolnienia z art. 21 ust. 1 pkt 3a, bo ono obejmuje tylko wyroki i ugody sądowe. Zwolnienie może jednak wynikać z pkt 3, jeśli wysokość zadośćuczynienia ma podstawę w ustawie. W praktyce spory o takie wypłaty są częste, a rozstrzygają je sądy administracyjne.
Czy zadośćuczynienie dla pracownika za mobbing jest zwolnione z podatku?
Tak, zadośćuczynienie za mobbing jest zwolnione z PIT. Podstawa to art. 21 ust. 1 pkt 3 ustawy, w zw. z art. 94³ Kodeksu pracy i art. 448 Kodeksu cywilnego. Zwolnienie obejmuje kwotę zadośćuczynienia za krzywdę, nie dotyczy natomiast odszkodowania za rozwiązanie umowy ani odprawy. Te ostatnie są opodatkowane jak zwykły przychód pracownika i pracodawca pobiera od nich zaliczkę.
Kiedy urząd skarbowy może zakwestionować zwolnienie z zadośćuczynienia?
Urząd zakwestionuje zwolnienie, gdy świadczenie nie ma charakteru zadośćuczynienia albo brakuje podstawy prawnej. Typowe sytuacje to kara umowna nazwana zadośćuczynieniem, wypłata w ramach ugody pozasądowej bez wyraźnej podstawy w ustawie oraz świadczenie dla przedsiębiorcy za utracone korzyści. Urząd patrzy na treść, a nie na nazwę. W sporze liczą się dokumenty i uzasadnienie roszczenia.