Zadośćuczynienie za doznaną krzywdę przedawnienie roszczeń krok po kroku

- Za co sąd przyznaje zadośćuczynienie
- Zadośćuczynienie za doznaną krzywdę przedawnienie - trzy liczby, które decydują o sprawie
- Od kiedy liczy się bieg przedawnienia
- Jak przerwać albo zawiesić bieg przedawnienia
- Krok po kroku: od zdarzenia do pozwu
- Co się dzieje, gdy roszczenie się przedawni
- Najczęstsze pytania
- Czy zadośćuczynienie za krzywdę przedawnia się po 3 latach?
- Kiedy przedawnia się roszczenie o zadośćuczynienie po wypadku komunikacyjnym?
- Czy sąd bierze przedawnienie zadośćuczynienia pod uwagę z urzędu?
- Czy zgłoszenie szkody do ubezpieczyciela przerywa przedawnienie zadośćuczynienia?
- Ile czasu ma osoba małoletnia na dochodzenie zadośćuczynienia?
- Co zrobić, gdy termin przedawnienia już minął?
Zadośćuczynienie za doznaną krzywdę przedawnienie reguluje art. 442¹ k.c.: masz 3 lata od dnia, w którym dowiedziałeś się o szkodzie i osobie zobowiązanej, a maksymalnie 20 lat od zdarzenia lub od przestępstwa. Przy szkodzie na osobie termin nie skończy się wcześniej niż po 3 latach od tej wiedzy.
Za co sąd przyznaje zadośćuczynienie
Zadośćuczynienie to pieniądze za krzywdę, czyli ból, cierpienie i uszczerbek na zdrowiu fizycznym albo psychicznym. Nie służy naprawieniu straty majątkowej - tę pokrywa odszkodowanie. Podstawy prawne są trzy:
- art. 445 § 1 k.c. - uszkodzenie ciała i rozstrój zdrowia, np. po wypadku, błędzie medycznym, pobiciu,
- art. 446 § 4 k.c. - śmierć osoby bliskiej; rodzina żąda zadośćuczynienia za własną krzywdę,
- art. 448 k.c. - naruszenie dóbr osobistych: zniesławienie, hejt, publikacja zdjęcia bez zgody, fałszywa opinia w Google albo w serwisie aukcyjnym.
Do tego dochodzą sprawy szczególne, jak mobbing, dyskryminacja czy naruszenie praw pacjenta. W każdym z tych przypadków musisz wykazać bezprawność działania, winę sprawcy, własną krzywdę i związek przyczynowy między zachowaniem sprawcy a cierpieniem. Jeśli planujesz dochodzić roszczenia, sprawdź, jak napisać wniosek o zadośćuczynienie za doznaną, zanim określisz kwotę i podstawę.
Kwoty bywają różne. Za złamanie nogi w wypadku sądy przyznają zwykle kilka-kilkanaście tysięcy złotych, za śmierć bliskiej osoby kilkadziesiąt tysięcy, a w sprawach o hejt czy zniesławienie od kilkuset złotych do kilku tysięcy. To szerokie widełki, bo sąd patrzy na konkretną sytuację, nie na tabelki. Przy ocenie znaczenie ma to, jak wygląda zadośćuczynienie za doznaną krzywdę i cierpienie fizyczne, a nie tylko sam uszczerbek.
Zadośćuczynienie za doznaną krzywdę przedawnienie - trzy liczby, które decydują o sprawie
Przedawnienie zadośćuczynienia za doznaną krzywdę nie sprowadza się do jednej daty. Przepisy przewidują kilka terminów, a który z nich zadziała, zależy od tego, kiedy dowiedziałeś się o szkodzie i kim jest osoba odpowiedzialna. Wszystkie znajdziesz w art. 442¹ k.c. Zapamiętaj trzy liczby.
3 lata. Roszczenie o naprawienie szkody z czynu niedozwolonego przedawnia się po 3 latach od dnia, w którym dowiedziałeś się o szkodzie i o osobie obowiązanej do jej naprawienia. Chodzi o obie informacje razem. Jeśli wiesz o krzywdzie, ale nie masz pojęcia, kto za nią odpowiada, termin nie rusza.
20 lat. Nawet gdy o szkodzie dowiesz się bardzo późno, roszczenie wygasa najpóźniej po 20 latach od popełnienia czynu niedozwolonego. Wyjątek dotyczy szkody wynikającej ze zbrodni lub występku - wtedy 20 lat liczy się od popełnienia przestępstwa.
2 lata od pełnoletności. Osoba małoletnia ma dodatkową ochronę. Przedawnienie roszczenia o naprawienie szkody na osobie nie może skończyć się wcześniej niż po 2 latach od uzyskania pełnoletności. Jeśli dziecko doznało krzywdy w wieku 5 lat, jego sprawa nie przepadnie w dniu, w którym kończy 8 lat.
Do tego dochodzi jeszcze jedna zasada ratunkowa. Przy szkodzie na osobie przedawnienie nie może skończyć się wcześniej niż 3 lata od momentu, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej. Ten przepis pomaga ludziom, którzy o skutkach zdarzenia dowiedzieli się po latach.
Uwaga na datę zdarzenia. Jeżeli doszło do niego przed 10 sierpnia 2007 roku, stosuje się stary art. 442 k.c., gdzie podstawowy termin wynosił 10 lat od zdarzenia. To nie jest szczegół bez znaczenia - w sprawach medycznych spory o to, który przepis zastosować, ciągnęły się latami.
Od kiedy liczy się bieg przedawnienia
Bieg przedawnienia zadośćuczynienia za doznaną krzywdę startuje w dniu, w którym masz wiedzę o szkodzie i o osobie odpowiedzialnej. Nie chodzi o moment, w którym ktoś powiedział ci „masz sprawę”, tylko o realną, wystarczającą wiedzę.
Kilka typowych sytuacji:
- Wypadek komunikacyjny. Termin zwykle rusza w dniu wypadku, bo wtedy znasz i szkodę, i sprawcę. Jeśli skutki zdrowotne pojawiły się później, np. po pół roku wyszło, że masz uszkodzony krążek, bieg może startować dopiero wtedy.
- Błąd medyczny. Często dopiero po analizie dokumentacji i uzyskaniu opinii dowiadujesz się, że lekarz postąpił nieprawidłowo. Ta data bywa początkiem terminu, a sąd bada ją indywidualnie.
- Naruszenie dóbr osobistych. Liczy się moment publikacji zniesławiającego wpisu albo dowiedzenia się o nim. Przy opiniach w internecie sprawa bywa trudna, bo musisz ustalić autora. Gdy jest anonimowy, termin może ruszyć dopiero wtedy, gdy zdobędziesz dane pozwalające go zidentyfikować.
- Małoletni. Do pełnoletności termin nie może się skończyć wcześniej niż po 2 latach od osiemnastki.
W sprawach wypadków komunikacyjnych pomocne bywa Zadośćuczynienie za doznaną krzywdę po wypadku samochodowym, bo orzecznictwo pokazuje, jak sądy podchodzą do początku terminu.
Wiedza o „osobie obowiązanej” nie oznacza, że musisz znać PESEL i adres. Wystarczy, że wiesz, kto odpowiada - szpital, w którym doszło do zakażenia, albo konkretna firma.
Jak przerwać albo zawiesić bieg przedawnienia
Przedawnienie można zatrzymać, a wtedy licznik startuje od nowa. Masz do dyspozycji trzy narzędzia.
Pozew. Wniesienie pozwu przerywa bieg przedawnienia (art. 123 § 1 pkt 1 k.c.). Jeśli przygotowujesz Pozew o zadośćuczynienie za doznaną krzywdę wzór, pamiętaj, że liczy się data nadania pisma do sądu, a nie data wpływu. Wyślij je listem poleconym albo złóż przez e-Urząd z profilem zaufanym i zachowaj potwierdzenie.
Zgłoszenie szkody do ubezpieczyciela. Przy ubezpieczeniu OC zgłoszenie roszczenia do zakładu ubezpieczeń przerywa bieg przedawnienia. To bardzo praktyczne rozwiązanie: gdy sprawca ma polisę OC, wysłanie zgłoszenia z potwierdzeniem nadania zatrzymuje zegar. Działa też wtedy, gdy ubezpieczyciel odmawia wypłaty.
Mediacja. Wszczęcie mediacji przerywa bieg przedawnienia.
Samo wezwanie do zapłaty przedawnienia nie przerywa. To popularne przekonanie i kosztowało już wiele osób sprawę. Jeśli wysyłasz dłużnikowi pismo z żądaniem zapłaty, nie traktuj go jako zabezpieczenia terminu. Złóż pozew albo zgłoś roszczenie ubezpieczycielowi.
Zawieszenie biegu przedawnienia to osobna instytucja. Zdarza się przy sile wyższej, w okresie, gdy poszkodowany nie ma przedstawiciela ustawowego, a także wtedy, gdy jesteś małoletni i działasz przez rodziców.
Po każdej czynności przerywającej przedawnienie biegnie ono na nowo. Znowu masz 3 lata, ale nadal obowiązuje limit 20 lat od zdarzenia. Przy zgłoszeniu do ubezpieczyciela termin startuje od dnia, w którym dostałeś pisemną decyzję o przyznaniu albo odmowie wypłaty.
Krok po kroku: od zdarzenia do pozwu
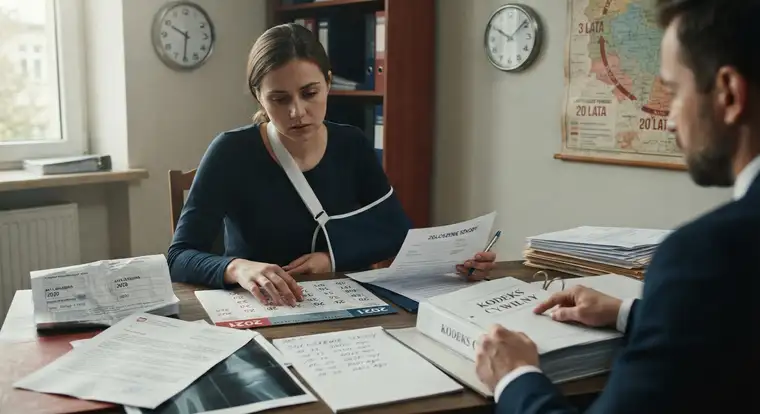
Kolejność działań ma znaczenie. Oto praktyczna mapa.
- Zapisz daty. Dzień zdarzenia, dzień, w którym dowiedziałeś się o krzywdzie, dzień, w którym ustaliłeś, kto odpowiada. To trzy punkty odniesienia do liczenia terminu.
- Zbierz dokumentację. Dokumentacja medyczna, notatka policyjna, protokół powypadkowy, zdjęcia, zeznania świadków, zrzuty ekranu z wpisów w internecie. Kopie zabezpiecz, zanim coś zniknie.
- Ustal podmiot odpowiedzialny. Sprawca, jego ubezpieczyciel, szpital, pracodawca, wydawca portalu. Podmiotów i podstaw prawnych może być kilka.
- Zgłoś szkodę na piśmie. Do ubezpieczyciela albo bezpośrednio do sprawcy. Zachowaj potwierdzenie nadania. To zatrzymuje zegar.
- Wyślij wezwanie do zapłaty. Podaj kwotę, termin (np. 14 dni) i uzasadnienie. Numer konta do wpłaty też się przydaje. Przedawnienia to nie przerwie, ale często kończy sprawę bez sądu i pokazuje, że jesteś gotowy na proces.
- Wnieś pozew przed upływem terminu. Nie licz na to, że zdążysz po zakończeniu negocjacji. Jeśli rozmowy się ciągną, złóż pozew na kilka miesięcy przed końcem terminu. Zawsze możesz potem rozszerzyć żądanie albo zawrzeć ugodę.
- Policz koszty. W sprawie o zapłatę wnosisz opłatę stosunkową - 5% wartości przedmiotu sporu. Przy roszczeniu 20 tys. zł to 1000 zł. Jeśli cię nie stać, złóż wniosek o zwolnienie od kosztów sądowych. Sąd rozpatrzy go na posiedzeniu niejawnym.
- Nie zaniżaj kwoty. Za niskie żądanie w pozwie oznacza, że więcej nie dostaniesz bez rozszerzenia powództwa. Szacuj trzeźwo, ale nie przesadzaj - przy nadmuchanych kwotach rośnie opłata i ryzyko poniesienia kosztów procesu.
Co się dzieje, gdy roszczenie się przedawni
Przedawnienie nie kasuje długu. Roszczenie zamienia się w tak zwane roszczenie niezupełne - nie da się go wyegzekwować przymusowo, ale jeśli dłużnik zapłaci dobrowolnie, nie może żądać zwrotu.
Sąd nie bierze przedawnienia pod uwagę z urzędu. Musi pojawić się zarzut przedawnienia zgłoszony przez pozwanego (art. 117 § 2 k.c.). Ubezpieczyciele i kancelarie sprawców podnoszą go niemal zawsze, ale bywa, że pozwany tego nie zrobi i sprawę przegrywa.
Zarzut przedawnienia można obejść na kilka sposobów:
- Zmienić podstawę prawną. To samo zdarzenie pozwala czasem na roszczenie z niewykonania umowy albo z bezpodstawnego wzbogacenia, gdzie termin liczy się inaczej.
- Powalczyć o inną datę początku terminu. Jeśli dowody pokazują, że o krzywdzie dowiedziałeś się później, niż twierdzi pozwany, do przedawnienia nie doszło.
- Szukać solidarnej odpowiedzialności. Wypadek medyczny w szpitalu - czasem odpowiada też producent leku albo inny podmiot, a terminy liczą się osobno.
- Zawrzeć ugodę. Pozwany, który wie, że zarzut przedawnienia jest wątpliwy, czasem woli zapłacić część.
Jeśli termin minął dawno temu i daty nie budzą wątpliwości, sprawa sądowa nie ma sensu. Zostaje droga negocjacyjna albo skarga do Rzecznika Praw Obywatelskich, gdy problem ma charakter systemowy.
Sąd Najwyższy zajmował się też pytaniem, czy upływ czasu między krzywdą a pozwem wpływa na wysokość zadośćuczynienia. Linia orzecznicza nie jest tu jednolita, a sądy coraz częściej odnoszą się w uzasadnieniach do tego, ile lat minęło od zdarzenia. Wniosek dla ciebie jest prosty: im szybciej działasz, tym mniejsze ryzyko, że ktoś uzna twoją krzywdę za wygasłą.
Najczęstsze pytania
Czy zadośćuczynienie za krzywdę przedawnia się po 3 latach?
Co do zasady tak - po 3 latach od dnia, w którym dowiedziałeś się o szkodzie i o osobie obowiązanej do jej naprawienia. Termin wynika z art. 442¹ § 1 k.c. Trzy lata to jednak nie jedyna granica. Roszczenie wygasa najpóźniej po 20 latach od zdarzenia albo od przestępstwa, a przy szkodzie na osobie termin nie może skończyć się wcześniej niż po 3 latach od uzyskania wiedzy.
Kiedy przedawnia się roszczenie o zadośćuczynienie po wypadku komunikacyjnym?
Zwykle 3 lata od dnia wypadku, bo wtedy znasz i szkodę, i sprawcę. Jeśli skutki zdrowotne ujawniły się później, termin może startować od momentu, w którym dowiedziałeś się o krzywdzie. Maksymalnie masz 20 lat od wypadku. Zgłoszenie szkody do ubezpieczyciela sprawcy przerywa bieg przedawnienia, więc nie zwlekaj z wysłaniem pisma.
Czy sąd bierze przedawnienie zadośćuczynienia pod uwagę z urzędu?
Nie. Sąd uwzględnia przedawnienie tylko wtedy, gdy pozwany podniesie zarzut. Wynika to z art. 117 § 2 k.c. Jeśli pozwany milczy, sąd rozpozna sprawę merytorycznie, nawet gdy termin dawno minął. W praktyce ubezpieczyciele i pełnomocnicy sprawców zgłaszają zarzut przedawnienia niemal zawsze, dlatego nie licz na taką lukę.
Czy zgłoszenie szkody do ubezpieczyciela przerywa przedawnienie zadośćuczynienia?
Tak. Zgłoszenie roszczenia do zakładu ubezpieczeń przerywa bieg przedawnienia. Dotyczy to ubezpieczeń obowiązkowych, w tym OC posiadaczy pojazdów mechanicznych. Po przerwaniu termin biegnie od nowa - od dnia, w którym dostałeś pisemną decyzję o przyznaniu albo odmowie wypłaty. Dlatego wysyłaj zgłoszenie listem poleconym i zachowaj potwierdzenie nadania.
Ile czasu ma osoba małoletnia na dochodzenie zadośćuczynienia?
Znacznie więcej niż dorosły. Przedawnienie roszczenia o naprawienie szkody na osobie nie może skończyć się wcześniej niż po 2 latach od uzyskania pełnoletności. Jeśli dziecko doznało krzywdy w wieku 6 lat, jego sprawa nie przedawni się, gdy skończy 9 lat. Termin tak naprawdę rusza dopiero po osiemnastce.
Co zrobić, gdy termin przedawnienia już minął?
Najpierw sprawdź, czy na pewno minął. Data początku biegu bywa sporna i często udaje się ją przesunąć. Potem rozważ inne podstawy prawne, na przykład roszczenie z umowy. Możesz też negocjować ugodę, bo przedawnione roszczenie wciąż istnieje, a dobrowolna zapłata jest skuteczna. Pozew ma sens wtedy, gdy masz argumenty przeciwko zarzutowi przedawnienia.